"/><stop offset="1" stop-color="rgba(255, 255, 255, 0.6)"/></linearGradient><linearGradient id="qavy54DcU-3748361077-linear-gradient" x1="0.49748743718592964" x2="0.5025125628140703" y1="1" y2="0"><stop offset="0" stop-color="rgba(255, 255, 255, 0.6)"/><stop offset="0.5" stop-color="rgb(255, 255, 255)"/><stop offset="1" stop-color="rgb(255, 255, 255)"/></linearGradient></defs><path d="M 15.754 9.25 C 17.821 9.25 19.663 10.217 20.849 11.72 C 21.602 8.508 23.24 5.631 25.49 3.362 C 22.807 1.256 19.426 0 15.754 0 C 7.051 0 0 7.042 0 15.725 C 0 24.408 7.051 31.45 15.754 31.45 C 17.366 31.45 18.921 31.207 20.388 30.759 L 20.388 20.255 C 19.169 21.501 17.498 22.202 15.754 22.2 C 12.169 22.2 9.268 19.302 9.268 15.725 C 9.268 12.148 12.172 9.25 15.754 9.25 Z" fill="rgba(255, 255, 255, 0.6)" height="31.450000000000003px" id="GdGhEU89V" width="25.490121951219518px"/><g d="M 5.095 27.408 C 6.224 28.423 7.614 29.279 9.002 29.938 C 11.048 30.907 13.335 31.45 15.751 31.45 C 17.364 31.45 18.919 31.207 20.383 30.759 L 20.383 20.255 C 19.206 21.455 17.566 22.2 15.751 22.2 C 12.167 22.2 9.264 19.302 9.264 15.725 L 5.095 15.725 Z M 25.488 3.362 C 23.238 5.631 21.6 8.508 20.847 11.72 C 19.66 10.217 17.821 9.25 15.754 9.25 C 12.169 9.25 9.266 12.15 9.266 15.725 L 0 15.725 C 0 7.042 7.049 0 15.751 0 C 19.424 0 22.805 1.256 25.485 3.362 Z M 0 37 L 0 15.494 L 9.268 15.494 L 9.268 27.75 C 9.268 32.858 5.118 37 0 37 Z" fill="transparent" height="36.99999866485596px" id="HmTq7bfqA" transform="translate(22.246 0)" width="25.487804878048752px"><path d="M 0 11.683 C 1.128 12.698 2.519 13.554 3.907 14.213 C 5.953 15.182 8.24 15.725 10.656 15.725 C 12.269 15.725 13.824 15.482 15.288 15.034 L 15.288 4.53 C 14.111 5.73 12.47 6.475 10.656 6.475 C 7.072 6.475 4.168 3.577 4.168 0 L 0 0 Z" fill="rgba(255, 255, 255, 0.6)" height="15.725px" id="hPupmQlUs" transform="translate(5.095 15.725)" width="15.288048780487806px"/><path d="M 25.488 3.362 C 23.238 5.631 21.6 8.508 20.847 11.72 C 19.66 10.217 17.821 9.25 15.754 9.25 C 12.169 9.25 9.266 12.15 9.266 15.725 L 0 15.725 C 0 7.042 7.049 0 15.751 0 C 19.424 0 22.805 1.256 25.485 3.362 Z" fill="url(%23NllbiafvP-3748361077-linear-gradient)" height="15.725000000000001px" id="NllbiafvP" transform="translate(0 0)" width="25.487804878048774px"/><path d="M 0 21.506 L 0 0 L 9.268 0 L 9.268 12.256 C 9.268 17.365 5.118 21.506 0 21.506 Z" fill="rgb(255, 255, 255)" height="21.50625px" id="Z3__vkUos" transform="translate(0 15.494)" width="9.268292682926823px"/></g><g d="M 15.756 0 C 7.053 0 0 7.042 0 15.725 C 0 24.408 7.053 31.45 15.756 31.45 C 24.459 31.45 31.512 24.411 31.512 15.725 C 31.512 7.039 24.457 0 15.756 0 Z M 15.756 22.2 C 12.172 22.2 9.268 19.302 9.268 15.725 C 9.268 12.148 12.172 9.25 15.756 9.25 C 19.341 9.25 22.244 12.15 22.244 15.725 C 22.244 19.3 19.338 22.2 15.756 22.2 Z M 0 15.725 L 9.268 15.725 L 9.268 27.801 C 9.268 32.879 5.137 37 0.051 37 L 0 37 Z" fill="transparent" height="37.00000038146973px" id="NvYsR5b0f" transform="translate(44.488 0)" width="31.512195121951223px"><path d="M 15.756 0 C 7.053 0 0 7.042 0 15.725 C 0 24.408 7.053 31.45 15.756 31.45 C 24.459 31.45 31.512 24.411 31.512 15.725 C 31.512 7.039 24.457 0 15.756 0 Z M 15.756 22.2 C 12.172 22.2 9.268 19.302 9.268 15.725 C 9.268 12.148 12.172 9.25 15.756 9.25 C 19.341 9.25 22.244 12.15 22.244 15.725 C 22.244 19.3 19.338 22.2 15.756 22.2 Z" fill="url(%23qavy54DcU-3748361077-linear-gradient)" height="31.450000000000003px" id="qavy54DcU" width="31.512195121951223px"/><path d="M 0 0 L 9.268 0 L 9.268 12.076 C 9.268 17.154 5.137 21.275 0.051 21.275 L 0 21.275 Z" fill="rgb(255, 255, 255)" height="21.275000000000006px" id="vmYvESJ7u" transform="translate(0 15.725)" width="9.268292682926827px"/></g></svg>)
Hoe Brenger met OPP Escrow het risico wegneemt bij betalen voor bezorging van grote spullen
Brenger ging met OPP in zee voor PSD2-compliant betalingen en Escrow, zodat geld voor een bezorging die nog niet heeft plaatsgevonden geen risico meer is.
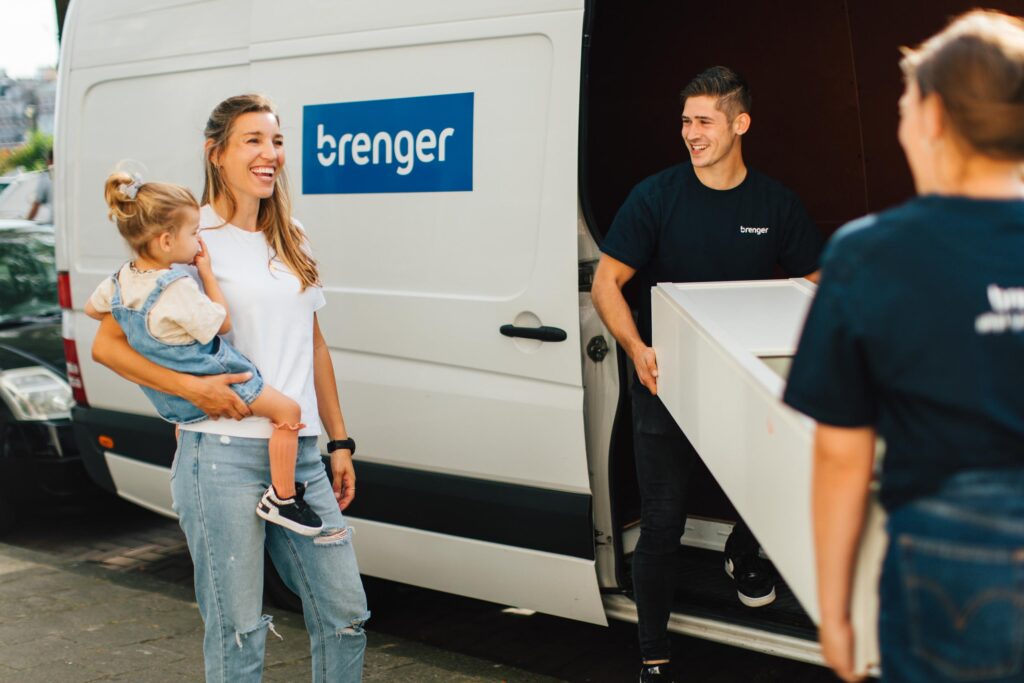
OPP en Brenger sloegen de handen ineen om het risico weg te nemen bij betalingen vooraf: PSD2-conforme betalingen, waarbij OPP Escrow het geld vasthoudt tot de klus is geklaard.
Een kast kopen op een marktplaats is eenvoudig. Het thuis krijgen niet. Brenger, een platform voor slim transport van grote spullen, sprong precies in dat gat. Rond 2021 werd het betalingssysteem echter een belemmering. Brenger benaderde OPP voor een PSD2-conforme betaalmethode, en OPP voegde daar haar Escrow-oplossing aan toe. Zo loopt niemand financieel risico zolang een levering nog moet plaatsvinden.
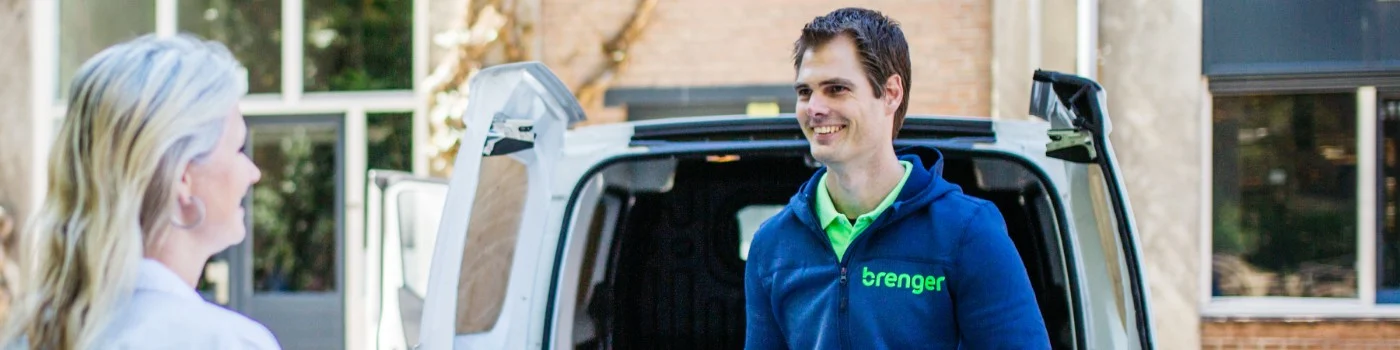
De samenwerking: risicovrij bezorgen van grote items
Brenger en OPP werken samen aan de betalingen achter elke bezorging via het platform. Brengers gebruikers zijn meestal mensen die iets groots hebben gekocht via een marktplaats, zoals een kast op Marktplaats of Facebook Marketplace, en dit willen laten bezorgen. Opgericht in 2016 en geleid door Wisse Koedam, is Brenger snel gegroeid en wil het uitbreiden naar Duitsland.
De uitdaging: een betaalconstructie die niet mee kon groeien
Sinds de oprichting in 2016 werkte Brenger samen met dezelfde Nederlandse betaalprovider. Die keuze paste toen het bedrijf kleiner was, maar met de groei van het platform liep men tegen grenzen aan.
Het grootste knelpunt was wetgeving. PSD2 veranderde de eisen voor platforms die derdengelden beheren. Brenger zocht een betaaloplossing die aan die standaard voldeed zonder omwegen. Zelf een betaalinstelling worden, inclusief de zware compliance-lasten, paste niet binnen de ontwikkelprioriteiten van Brenger.
Achter de compliancevraag zat een vertrouwenskwestie. Bij Brenger betaalt de klant immers vóór de levering. Zonder een neutrale partij die dit geld vasthoudt, ligt het financiële risico van die tussenperiode bij het platform en zijn gebruikers.
“We groeien hard en merkten dat onze behoeften rond betalingen op ons platform veranderden. Met name het faciliteren van een veilige en PSD2-waardige betaalwijze was een gegronde reden om naar een andere payment provider te zoeken.”
Wisse Koedam, Oprichter van Brenger
Onze oplossing: PSD2-conforme betalingen en Escrow
Brenger sprak met lokale en internationale partijen alvorens voor OPP te kiezen. Twee punten gaven de doorslag.
Ten eerste de vergunning. OPP heeft een vergunning van De Nederlandsche Bank om PSD2-betalingen uit te voeren. Brenger hoefde dus zelf geen betaalinstelling te worden om aan de regels te voldoen. Die toezichtslast ligt geheel bij OPP.
Ten tweede Escrow. OPP had al een eigen escrow-oplossing gebouwd voor Marktplaats, genaamd Gelijk Oversteken. OPP ontwikkelt en beheert deze technologie zelf in plaats van deze in te kopen. Op Brenger staat het geld van de koper nu veilig geparkeerd tot de opdracht is afgerond, zodat geen van beide partijen risico loopt tijdens het transport.
“Online Payment Platform begrijpt de markt waarin we opereren en heeft een indrukwekkend trackrecord met innovatieve oplossingen die ze in eigen beheer bouwen. Dat maakt hen voor ons een zeer aantrekkelijke partner.”
Wisse Koedam, Oprichter van Brenger
OPP’s aanwezigheid in Duitsland woog ook mee. Brengers ambities reiken verder dan de grens. OPP, met een kantoor in Berlijn, kan deze uitbreiding ondersteunen met ervaring uit de Duitse markt, waar het werkte voor eBay Kleinanzeigen.
Het resultaat: geen financieel risico voor Brenger of haar klanten
Met PSD2 en Escrow verdwijnt het financiële risico uit de transactie, zowel voor Brenger als voor de gebruikers. Brenger verwacht dat dit zichtbaar wordt in het aantal marktplaatskopers dat voor hun bezorgdienst kiest.
“Gebruikers die een kast kopen via Marktplaats of Facebook Marketplace en deze via ons laten bezorgen, betalen nu nog veiliger en makkelijker. Dankzij PSD2 en Escrow zijn er geen financiële risico’s voor ons of onze klanten. Nu de betalingen via Online Payment Platform lopen, verwachten we nog meer gebruikers die grote aankopen via Brenger laten bezorgen.”
Wisse Koedam, Oprichter van Brenger
Vanuit OPP:
“Brenger is een veelbelovend platform dat ik zelf ook graag gebruik. Fantastisch om met onze diensten en expertise bij te dragen aan hun groei in Nederland en daarbuiten, door betalingen voor alle gebruikers veiliger en eenvoudiger te maken.”
Richard Straver, Oprichter van Online Payment Platform
Wat dit voor u betekent: waarom bezorg- en handelsplatformen PSD2 nodig hebben
Beheert u een platform waar klanten vooraf betalen voor een latere levering of dienst? Dan herkent u Brengers uitdaging vast: een betaalmodel dat paste bij een start-up, maar botst met strengere regelgeving bij groei. Betalingen vormen de kern van elke transactie; de inrichting ervan bepaalt wie het risico draagt.
Een vergunde betaalpartner en escrow lossen beide punten tegelijk op. De toezichtslast ligt bij de provider in plaats van uw team, en gelden worden vastgehouden tot de levering echt een feit is.
Benieuwd hoe PSD2-conforme betalingen en Escrow voor uw platform kunnen werken? Neem contact op voor meer informatie.
Veelgestelde vragen
Wat is OPP Escrow?
Escrow houdt de betaling van een koper veilig vast in plaats van die direct door te sturen naar de andere partij, en geeft haar vrij zodra aan de voorwaarden van de deal is voldaan. OPP bouwde voor Marktplaats een eigen escrowoplossing, Gelijk Oversteken, en implementeerde een Escrow-oplossing voor Brenger.
Wanneer moet een groeiend platform overstappen naar een andere betaalprovider?
Brenger stapte over toen het de provider ontgroeid was die het bij de lancering in 2016 had gekozen. Naarmate het platform groeide, had het een veilige, PSD2-compliant manier nodig om betalingen te ontvangen, en escrow om het risico weg te nemen van betalen voor een bezorging voordat die plaatsvindt.
Wat betekent een PSD2-vergunning voor een platform?
Platforms die gelden van derden verwerken, vallen onder PSD2. Door samen te werken met een provider die een vergunning van De Nederlandsche Bank heeft om PSD2-betalingen uit te voeren, hoeft het platform niet zelf betaalinstelling te worden om compliant te blijven.
Kan OPP platforms ondersteunen die uitbreiden naar andere Europese markten?
Ja. OPP werkt met platforms in heel Europa vanuit kantoren in Nederland, Duitsland, het Verenigd Koninkrijk en Spanje. De ervaring in Duitsland, waar OPP met eBay Kleinanzeigen werkte, was een van de redenen dat Brenger voor OPP koos.
Gebruikte diensten

Hyunji Kim
Content & PR Lead